Матриця
КІК-правил
2026
За 5 вечорів пройдіть шлях від «чи я контролер?» до Повідомлення і Звіту про КІК. На нормах ПКУ, практиці ДПС та реальних судових справах.
Early bird до 20.11.2026 включно. З 21.11 — 12 500 грн.
Закінчити рік
із ясністю.
Перевірити свій статус, підготувати документи та розібратися зі змінами позицій ДПС. Щоб наступні рішення спиралися на вашу ситуацію, а не на торішні нотатки.
Від статусу
до документів
Визначте, які обов’язки стосуються саме вас, які строки потрібно врахувати та що підготувати до подання звітності.
Норма і позиція ДПС
не завжди збігаються
Розберемо консультації 2024–2026 років, суперечливі підходи та аргументи для захисту своєї позиції.
Зміни варто
відстежувати завчасно
Окремо обговоримо пропозиції щодо нової моделі КІК. Проєкти змін відділяємо від чинних норм і розглядаємо станом на дату заняття.
Коли за структурою
стоїть ваше рішення.
Практикум для тих, хто володіє іноземним бізнесом, керує ним або допомагає іншим виконувати КІК-обов’язки.
Контроль, податок, звільнення та виплата дивідендів.
Частки, спільний контроль і розподіл обов’язків.
Фактичний контроль, документи та перевірка звітності.
Статус контролера та питання завершення КІК-обов’язків.
П’ять вечорів.
Послідовний маршрут.
7–11 грудня, щодня о 19:00 за Києвом. До двох годин із відповідями на питання. Після кожного дня — презентація з ключовими висновками.
01ДЕНЬ 1 · ПОНЕДІЛОК, 7 ГРУДНЯХто є контролером. Контроль у родині та фактичний контрольВи точно знаєте, скільки у вас КІК, хто в родині контролер і як це оформити.+
- Що таке КІК: іноземні юридичні особи і утворення без статусу юрособи — трасти, фонди, партнерства.
- Момент визнання контролером: 31 грудня чи будь-яка дата року — логічний і профіскальний підходи.
- Формально-юридичний і фактичний контроль. П’ять ознак фактичного контролю і «вічний контролер» — особа, зазначена кінцевим бенефіціарним власником під час відкриття рахунку.
- Частка та права в КІК. Опосередковане володіння: множення в одному ланцюгу, сума за кількома ланцюгами, правило «понад 50% = 100%».
- Пороги: 25% і 10% — на схемах.
- Родинні схеми: подружжя, діти, батьки. Спільний контроль від 25%, письмова родинна угода і одноосібне визнання контролю.
- Коли директор, юрист, аудитор чи бухгалтер не є контролером.
- Трасти: коли засновник не контролер і які три документи це підтверджують.
- Практика ДПС: ІПК щодо подружжя і родин — і одіозна позиція і чому вона суперечить ПКУ.
02ДЕНЬ 2 · ВІВТОРОК, 8 ГРУДНЯРозрахунок КІК-податку. Звільнення та ставкиВи можете порахувати податок або обґрунтувати звільнення і спланувати виплату дивідендів.+
- Платник, об’єкт, звітний період — зокрема для компаній, чий фінансовий рік не збігається з календарним.
- Формула КІК-податку і податкові кредити: що зараховується, а що ні.
- Коригування 2022 і 2023 років: збитки, безнадійна заборгованість, обмеження відсотків 30% EBITDA (прибутку до вирахування відсотків, податків і амортизації), контрольовані операції, цінні папери й деривативи, переоцінка.
- П’ять умов звільнення: благодійні та публічні КІК, поріг 2 млн €, конвенція + ставка від 13% або пасивні доходи до 50%, економічна присутність компанії.
- Договір про обмін інформацією — чи можливі звільнення для офшорів на кшталт БВО, Белізу, Сейшел, Панами, Гібралтару.
- Тест економічної присутності: як ДПС виходить за межі ПКУ і що працює для кіпрських холдингів.
- Добровільна відмова від звільнення — коли вона вигідніша.
- Ставки 18 / 9 / 0 / 0%. Розподілений прибуток: як дата виплати дивідендів і дата подання Звіту визначають, 9% чи 18%.
- Наскрізні українські дивіденди: яка поточна податкова позиція.
03ДЕНЬ 3 · СЕРЕДА, 9 ГРУДНЯПовідомлення про КІК. Строки та фінансова звітністьВи подаєте Повідомлення самостійно і готуєте пакет документів до Звіту.+
- Комплект КІК-звітності: Повідомлення, Звіт (повний чи скорочений), декларація з Додатком КІК.
- Коли Повідомлення про КІК подається, а коли не потрібне: додаткове набуття без зміни статусу, редоміциляція, частка, набута до 31.12.2021, ФОП за кордоном.
- Покрокове заповнення форми Повідомлення про КІК
- Граничні строки подання загальної КІК-звітності: 1 березня, 1 травня, 31 грудня — хто і що подає.
- Роль Скороченого Звіту про КІК.
- Фінансова звітність КІК: стандарти, що робити, якщо КІК її не складає, аудит на запит ДПС, «належно засвідчена» форма, коли переклад не потрібен, а коли потрібен апостиль.
04ДЕНЬ 4 · ЧЕТВЕР, 10 ГРУДНЯЗвіт про КІК графа за графою. Практика ДПС 2024–2026Ви заповнюєте Звіт, знаючи, де ДПС шукатиме помилку.+
- Графи 1–34 повного Звіту: фактичний контроль і номінальний утримувач, валюта і курс, дохід і прибуток, скоригований прибуток і збитки, звільнення та дивіденди.
- Чому графа 22 і графа 28.3.1 — не одне й те саме, і що ставити в графі 27 за збитку.
- Операції з нерезидентами (графи 31–33): коли і що обов’язково вписувати. Кого вважати нерезидентом, який актуальний перелік країн для графи 31.
- Додатки КІК до декларації: що враховувати при заповненні, які особливості для звільнених КІК.
- Технічні поради по ЕК: розмір і назви файлів, «наслідування» помилок, тощо.
- Документація з ТЦУ для КІК: пороги 10 млн і 150 млн грн, 60 днів, +30% прибутку.
- Проданий, ліквідований, російський чи білоруський КІК. Помилково подана звітність
- Найодіозніші позиції ДПС 2025–2026 — і як від них захищатися.
05ДЕНЬ 5 · П’ЯТНИЦЯ, 11 ГРУДНЯПеревірки, штрафи, суди. Пропозиції щодо нової моделі КІКВи готові до запиту чи перевірки ДПС і маєте план дій на 2027–2028 роки.+
- Підстави і перебіг перевірки контролера: що можуть запитати, строки відповіді, хто доводить.
- Від акта перевірки до оскарження податкового повідомлення-рішення: строки і порядок.
- Шість видів штрафів і мораторій воєнного стану: про що важливо не забувати.
- 15 джерел, з яких ДПС дізнається про ваші КІК.
- Судова практика в якій вже засвітились КІК-правила .
- Пропозиції щодо нової моделі КІК: що пропонують, кого зачепить, чи будуть звільнення і як зміняться КІК-штрафи
- Запасний сценарій: що перевірити у своїй структурі до ухвалення нових правил.
Не просто список.
Система орієнтирів.
Понад 60 ІПК 2024–2026 років: тема, позиція ДПС, оцінка ризику та позначка про звірку з повним текстом.
Праворуч — схема структури матеріалу, а не оцінка конкретної ІПК.
Відкривайте знову.
Застосовуйте в роботі.
Матриця позицій ДПС, схеми та зразки форм — комплект, до якого можна повернутися після занять.
КІК-правил
2026
до вашого
рішення.ІПК · СХЕМИ · ЗРАЗКИ ФОРМ
Схеми володіння, розрахунки та висновки кожного дня.
Заповнені Повідомлення і повний Звіт про КІК.
Розбір справ із посиланнями на рішення.
Питання після занять та спілкування з учасниками.
Наприкінці кожного заняття.
Строк доступу повідомимо учасникам до початку практикуму.
У яких питаннях
вам бракує ясності?
Дев’ять ситуацій із програми. Позначте, де впевнені у відповіді, а що хотіли б розібрати.
Це самооцінка, а не перевірка юридичних знань. Відповіді не надсилаються.
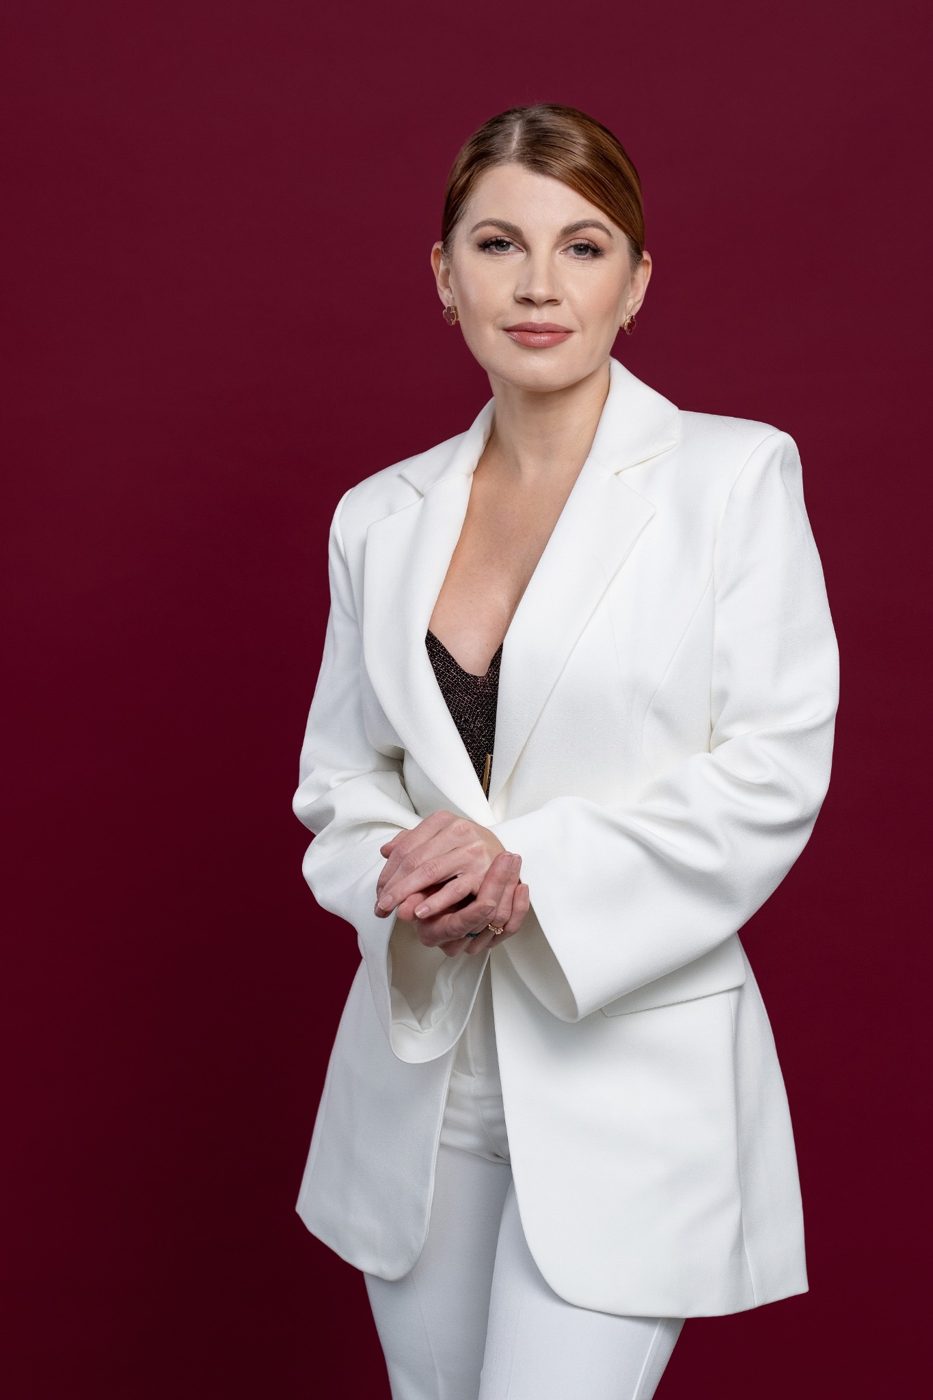
Олена
Кузнечікова
Керуюча партнерка ЮК LAW GUIDE, адвокатка, співавторка YouTube-подкасту BEPS.space.
- 27 років практики: іноземні компанії, податкове планування, M&A та судові спори.
- Сертифікована фахівчиня з управління активами.
- Учасниця робочих груп Верховної Ради з питань оподаткування.
- Голова комітету з приватного капіталу International Advisers Association.
«Я не читаю ПКУ вголос. Я показую, як ДПС його застосовує насправді, де вона помиляється — і як побудувати позицію, яку можна захищати».
П’ять днів.
Повна матриця.
Одна участь — увесь маршрут: від контролю до звітності та захисту позиції.
Early bird до 20.11.2026 включно. З 21.11 — 12 500 грн.
- Усі п’ять онлайн-занять
- Презентації та матриця ІПК
- Зразки Повідомлення і Звіту
- Розбір судової практики
- Закритий Telegram-чат
- Записи занять
Зафіксуйте ціну
до 20 листопада.
Оплатіть повну участь до 20.11.2026 включно.
З 21 листопада вартість практикуму — 12 500 грн.
Дата зміни ціни визначається за київським часом.
Оплата від фізичної особи, ФОП або компанії. Строк доступу до записів повідомимо учасникам до початку практикуму.
Оплатити за рахунком для компанії
Потрібен рахунок для ФОП або юридичної особи? Залиште реквізити та контактну пошту.
Повна участь: 10 200 грн.
Early bird до 20.11.2026 включно. З 21.11 — 12 500 грн.
Ціна early bird діє за умови оплати до 20 листопада включно. Сам запит рахунку не фіксує ціну.
До зустрічі
без невизначеності.
О котрій заняття?+
Щодня з 7 по 11 грудня 2026 о 19:00 за Києвом. До двох годин разом із відповідями на питання.
Це лише для юристів?+
Ні. Для власників бізнесу, їхніх родин, директорів, бухгалтерів і консультантів. Складні норми розбираємо на схемах і прикладах.
Я вже знаю основи. Чи буде щось нове?+
У програмі понад 60 ІПК 2024–2026, фактичний і родинний контроль, нюанси звітності та судова практика.
Чи врахуєте зміни КІК-правил?+
На п’ятому занятті розглянемо пропозиції щодо нової моделі КІК станом на дату проведення. Якщо законопроєкт зареєструють до початку практикуму, розберемо його текст. Пропозиції не подаємо як чинний закон.
Я змінив / змінила податкову резидентність. Мені це потрібно?+
У програмі є питання статусу контролера, повідомлення про його зміну та останнього звітного періоду. Власну ситуацію варто оцінювати з урахуванням її обставин.
До якого числа діє early bird?+
10 200 грн за повну участь при оплаті до 20 листопада 2026 року включно, за київським часом. З 21 листопада — 12 500 грн.
Чи може оплатити компанія?+
Передбачена оплата від фізичної особи, ФОП або компанії. Для рахунку натисніть «Запросити рахунок» у розділі «Участь» — менеджер надішле його на вказану пошту.
Чи буде запис?+
Так, записи занять будуть. Строк доступу до них повідомимо учасникам до початку практикуму.
Чи розберете мою ситуацію?+
Питання можна ставити після занять і в закритому чаті. Індивідуальна консультація щодо конкретної структури до практикуму не входить.
Навіщо практикум, якщо є консультант?+
Щоб точніше поставити завдання, розуміти логіку рішень і перевіряти результат. Практикум доповнює роботу з консультантом.
Знання, які
стають вашою
опорою.
П’ять вечорів, щоб розібратися в КІК. І матеріали, до яких ви повертатиметеся у своїй практиці.
Олена Кузнечікова · онлайн-практикум
© BEPS.space 2026. Матеріали практикуму мають освітній характер і не є індивідуальною податковою чи юридичною консультацією. Пропозиції щодо змін законодавства розглядаються станом на дату проведення і можуть змінюватися.